La subida de los tipos de interés del BCE en 2026 refuerza la necesidad de revisar la deuda, la liquidez y la rentabilidad de las pequeñas y medianas empresas. El análisis periódico de estos indicadores permite anticipar necesidades de financiación y valorar medidas correctoras.
Diagnóstico y gestión financiera:
El endurecimiento de la política monetaria del BCE y la subida del euríbor están incrementando de forma directa los costes financieros de las empresas.
Para preservar la solvencia y mitigar el impacto en sus resultados, las organizaciones deben realizar un diagnóstico riguroso de su balance y aplicar un control de riesgos exhaustivo sobre sus fuentes de financiación.
Esta situación exige adoptar medidas proactivas que vinculen la deuda con la capacidad real de la empresa para generar caja y mantener su rentabilidad.
Ideas clave
- Las subidas de tipos del BCE y del euríbor encarecen la deuda a tipo variable.
- La exposición financiera se evalúa mediante cinco indicadores clave: tipos variables, cobertura de intereses, liquidez, vencimientos y ROA.
- Una cobertura de intereses inferior a 3 veces o un vencimiento a corto plazo superior al 50% operan como señales de alerta.
- Si el ROA cae por debajo del coste de la deuda, el apalancamiento destruye valor para los recursos propios.
- Conviene renegociar condiciones, evaluar tipos fijos y contratar coberturas de riesgo.
- La gestión eficiente del circulante y de la morosidad reduce la necesidad de financiación externa.
- El seguimiento de tesorería a 13 semanas y herramientas como ERP, BI e IA son cruciales para anticipar tensiones de liquidez.
El cambio de las condiciones financieras
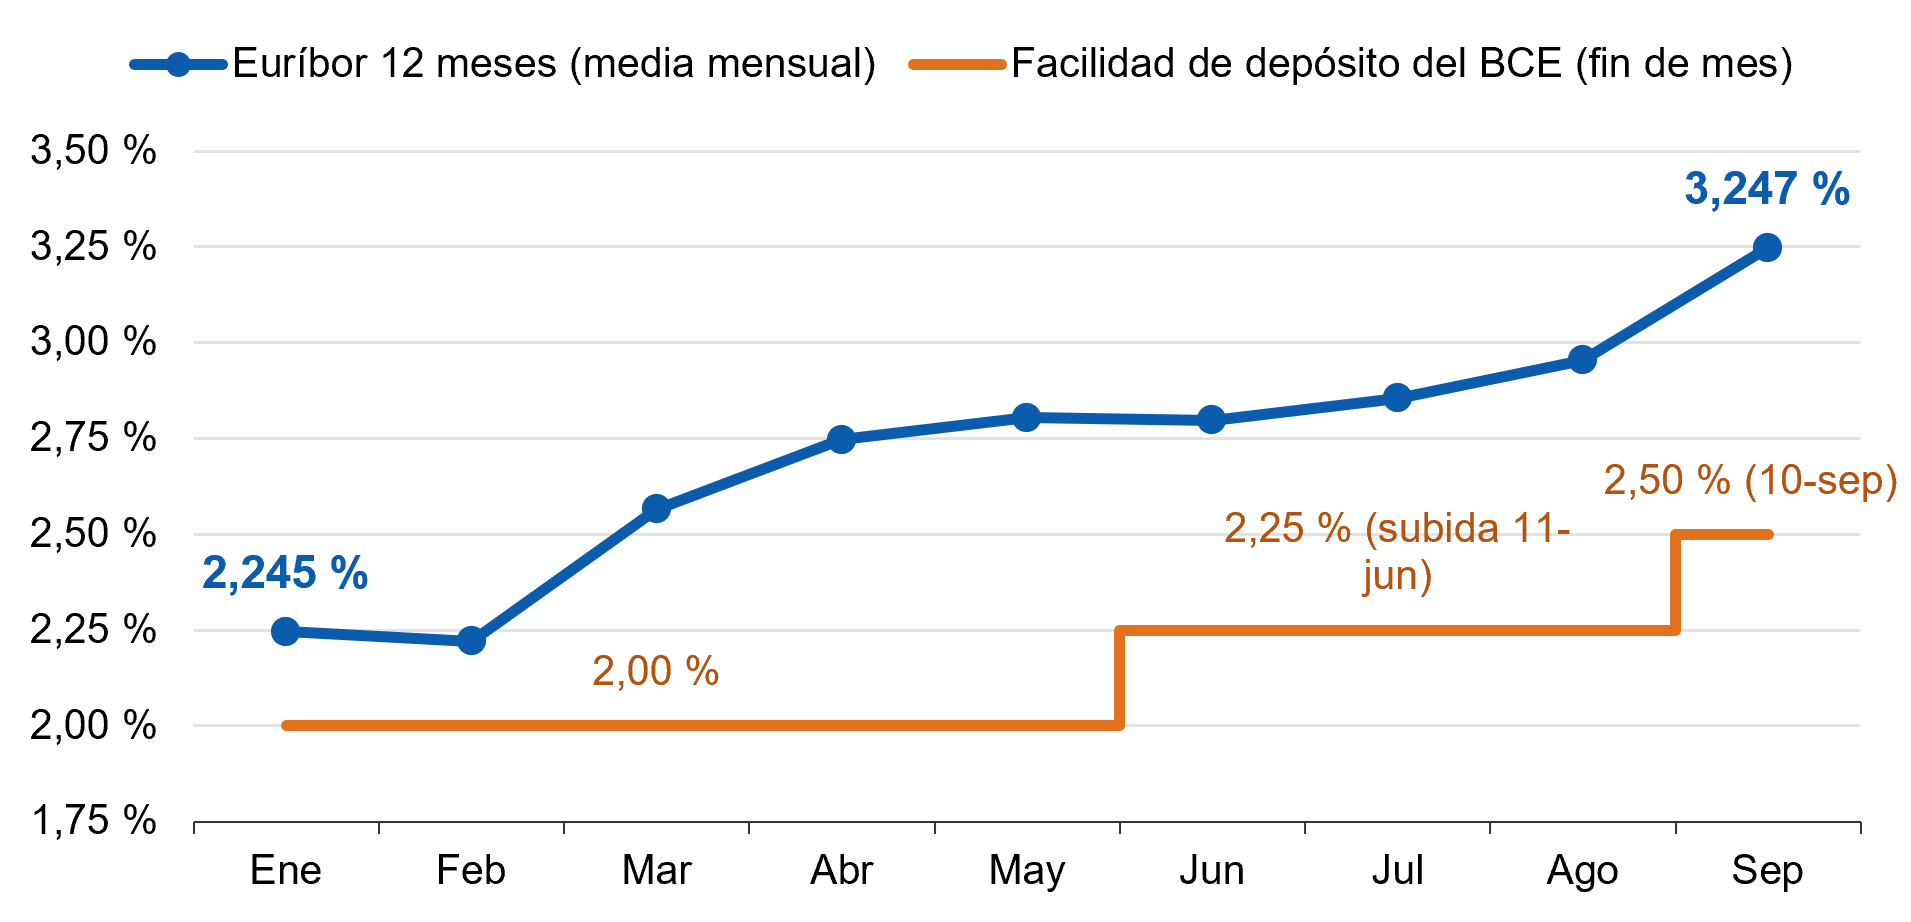
El 10 de septiembre de 2026, el Banco Central Europeo (BCE) elevó sus tres tipos de interés oficiales en 25 puntos básicos. Desde el 16 de septiembre, la facilidad de depósito se sitúa en el 2,50%, las operaciones principales de financiación en el 2,65% y la facilidad marginal de crédito en el 2,90%.
La decisión se produce en un contexto de presiones inflacionistas asociadas, entre otros factores, al encarecimiento de la energía y al conflicto en Oriente Próximo. Según, Eurostat, la inflación interanual de la eurozona alcanzó el 3,2% en agosto de 2026, frente al 2,9% de julio. La estimación preliminar de septiembre, publicada el 2 de octubre, situó la inflación en el 3,8%.
Las proyecciones del BCE de septiembre prevén una inflación media del 3% en 2026, del 2,5% en 2027 y del 2,1% en 2028. Estas previsiones son estimaciones sujetas a la evolución económica y no implican una trayectoria predeterminada de los tipos de interés.
Asimismo, las condiciones de financiación también dependen de la política de concesión de crédito de las entidades. La Encuesta sobre Préstamos Bancarios del BCE registró un endurecimiento neto del 7% en los criterios aplicados a los préstamos empresariales durante el segundo trimestre de 2026. Sin embargo, conviene matizar que este indicador refleja las respuestas de los bancos encuestados y no una subida del 7% en el coste de los préstamos.
Por último, el euríbor a doce meses pasó del 2,245% de media en enero al 3,247% en septiembre, según los datos publicados por el Banco de España. Esta evolución refleja las expectativas sobre los tipos futuros y otras condiciones del mercado, por lo que no puede atribuirse exclusivamente a las decisiones del BCE.
Gráfico 1Tipos de interés en la zona euro, enero-septiembre de 2026
Fuente: elaboración propia con datos del BCE.
Cinco indicadores para evaluar la situación financiera
Exposición a los tipos variables
La empresa debe identificar sus préstamos, pólizas de crédito, arrendamientos financieros y otras obligaciones, distinguiendo entre financiación a tipo fijo y variable. Para cada operación conviene registrar saldo pendiente, el diferencial aplicado, la fecha de revisión y el vencimiento.
De este modo, el porcentaje de deuda variable sobre la deuda financiera total permite evaluar la exposición inicial. También resulta útil calcular el efecto de una subida adicional de un punto porcentual en los tipos aplicables.
Cobertura de intereses
La cobertura de intereses relaciona el resultado de explotación con los gastos financieros. Indica cuántas veces puede el negocio cubrir dichos gastos con su resultado operativo.
Por ejemplo, consideremos una PYME con 2.000.000€ de deuda a tipo variable, referenciada al euríbor más dos puntos porcentuales, y un resultado de explotación anual de 400.000€. Para comparar ambos escenarios, se supone que el saldo de la deuda permanece constante durante un año.
Tabla 1 Comparación del gasto financiero y la cobertura de intereses en enero y septiembre de 2026
| Concepto | Enero | Septiembre |
|---|---|---|
| Euríbor a doce meses | 2,245% | 3,247% |
| Tipo aplicado | 4,245% | 5,247% |
| Gastos financieros anuales estimados | 84.900€ | 104.940€ |
| Resultado antes de impuestos | 315.100€ | 295.060€ |
| Cobertura de intereses | 4,7 veces | 3,8 veces |
Fuente: elaboración propia. Simulación con deuda constante y sin variaciones en el resto de los ingresos y gastos.
En este supuesto, el incremento de los gastos financieros reduce el resultado antes de impuesto en 20.040€, un 6,36%. Una cobertura inferior a tres ves puede utilizarse como señal de alerta, aunque su interpretación dependerá del sector y de la estabilidad de los resultados.
Fondo de maniobra y liquidez
El fondo de maniobra se calcula restando el activo corriente al pasivo corriente. La ratio de liquidez general resulta de dividir el activo corriente entre el pasivo corriente, mientras que la prueba ácida excluye las existencias.
Un fondo de maniobra negativo o una ratio inferior a uno justifican una revisión de la capacidad de pago, pero no implican necesariamente la insolvencia. Es preciso considerar los plazos de cobro y pago, la rotación del inventario y las necesidades estacionales de circulante.
Vencimientos de la deuda
La concentración de vencimientos a corto plazo puede aumentar las necesidades de refinanciación. Por ello, conviene elaborar un calendario de obligaciones para los próximos 18 meses y compararlo con la tesorería prevista y los flujos de caja operativos.
Que más del 50% de la deuda financiera venza en doce meses puede establecerse como umbral interno de revisión, sin considerarlo un estándar aplicable a todas las empresas.
Rentabilidad económica y coste de la deuda
El ROA, calculado como resultado de explotación dividido entre activo total, permite valorar la rentabilidad económica de los activos. Compararlo con el coste de la deuda ayuda a estudiar el efecto del apalancamiento financiero.
Si la rentabilidad económica supera el coste de la financiación, el endeudamiento puede contribuir a mejorar la rentabilidad de los recursos propios. Si queda por debajo, puede reducirla. La comparación debe interpretarse teniendo en cuenta los impuestos, el riesgo financiero y el coste de los recursos propios.
Tabla 2 Cuadro resumen de los cinco indicadores y sus señales de alerta
| Indicador | Cálculo o criterio | Señal de alerta orientativa |
|---|---|---|
| Exposición a tipos | Deuda variable / deuda financiera total | Alta exposición sin cobertura |
| Cobertura de intereses | Resultado de explotación / gastos financieros | Menos de 3 veces |
| Liquidez | Activo corriente / pasivo corriente | Inferior a 1 |
| Vencimientos | Deuda financiera a corto plazo / deuda total | Más del 50% vence en 12 meses |
| Apalancamiento | ROA frente a coste de la deuda | ROA igual o inferior al coste de la deuda |
Fuente: elaboración propia. Los umbrales deben adaptarse al sector, el modelo de negocio y la estabilidad de los flujos de caja.
Medidas de gestión financiera
La revisión de estos indicadores debe traducirse en decisiones. La empresa puede negociar anticipadamente las condiciones de financiación, estudiar la conveniencia de fijar tipos o contratar coberturas y comparar distintas fuentes de crédito. Cada alternativa exige valorar su coste, sus riesgos y sus condiciones contractuales.
También puede reducir las necesidades de financiación mediante una gestión más eficiente del circulante. Acortar los plazos de cobro, ajustar las existencias y revisar las condiciones comerciales contribuye a disminuir la dependencia de la financiación externa. Según CEPYME, el esfuerzo financiero de las PYMES asociado a la morosidad alcanzó los 1.957 millones de euros en el cuarto trimestre de 2025. En ese periodo el plazo medio de pago fue de 78,3 días.
Por último, un seguimiento mensual de los indicadores, acompañado de una previsión de tesorería a trece semanas y de escenarios de estrés, permite detectar desviaciones con antelación. La utilidad de este análisis reside en relacionar la deuda con la capacidad real de generar caja y atender los compromisos financieros.
Gestión económica y financiera de la empresa
Preguntas frecuentes sobre gestión economica y financiera de la empresa
Consiste en analizar la rentabilidad de la empresa y su capacidad para atender sus deudas mediante el estudio del balance y la cuenta de resultados.
Porque es un gasto que se paga cada mes independientemente de si la empresa vende más o menos.
Cada subida de los tipos de interés o del euríbor incrementa las cuotas de los préstamos a tipo variable, disminuyendo el resultado neto de la empresa.
Tecnologías como el Enterprise Resource Planning (ERP), Business Intelligence (BI) o la Inteligencia Artificial (IA) pueden ayudar al control de la financiación.
Control de gestión y tesorería enfocado a personas que sepan leer, entender y manejar los datos proporcionados.